Vous disposez de 10 000 $ ou de 20 000 $. Où placer cette somme?
Pour plusieurs propriétaires, la Bourse constitue le choix financier évident. Ils investissent leur argent à long terme et comptent sur la croissance composée.
Une thermopompe, une meilleure isolation, le colmatage des fuites d’air ou d’autres travaux écoénergétiques offrent une autre utilisation de ces fonds : réduire une dépense mensuelle de la maison.
Le solaire mérite aussi votre attention. Sur une propriété adaptée, les panneaux sur le toit remplacent une partie de l’électricité achetée par une production à domicile. Avant de placer toute votre somme disponible en Bourse, vérifiez quelle part de votre facture un système bien conçu permettrait de compenser.
En quoi des travaux diffèrent-ils d’un placement en actions?
Une rénovation énergétique et un placement boursier répondent à des objectifs différents.
Les actions sont des actifs financiers liquides. Leur valeur fluctue avec les marchés. L’Agence de la consommation en matière financière du Canada explique le lien entre le risque et le rendement potentiel, y compris la possibilité de perdre de l’argent.
Des travaux réduisent les dépenses du ménage lorsque l’amélioration abaisse suffisamment la consommation pour compenser les coûts de fonctionnement. Vous profitez aussi du chauffage, de la climatisation, du confort et d’une meilleure maîtrise de votre consommation.
Ressources naturelles Canada explique comment les thermopompes transfèrent la chaleur au lieu de la produire. Elles fournissent ainsi davantage d’énergie de chauffage que l’électricité consommée. Les économies dépendent du climat, du système remplacé, du dimensionnement, des prix de l’énergie et du fonctionnement des appareils. Cette référence est en anglais.
Les actions offrent un potentiel de croissance financière. Les améliorations énergétiques visent à réduire les dépenses et à améliorer la maison.
Quels facteurs considérer du côté de la Bourse?
Les marchés boursiers ont historiquement récompensé les investisseurs à long terme. Les résultats varient toutefois fortement d’une année à l’autre.
Au 30 octobre 2026, S&P Dow Jones Indices indiquait un rendement annualisé du cours d’environ 13,6 % sur 10 ans pour le S&P 500. Ce chiffre en dollars américains exclut les dividendes. Le résultat d’un investisseur canadien dépend aussi du taux de change, des frais, de l’impôt et du placement choisi. Une autre période donne un autre résultat. Le rendement passé ne garantit pas le rendement futur. Source en anglais.
Si vous investissez 15 000 $ en Bourse, votre placement reste exposé aux fluctuations du marché. Vous conservez aussi un actif à vendre au besoin, même si sa valeur risque d’être inférieure à votre mise initiale.
Après avoir consacré 15 000 $ à votre maison, vous ne possédez plus un compte de placement de 15 000 $. Vous possédez l’amélioration et profitez des économies d’énergie, du confort et des avantages liés aux appareils. Une hausse du prix de revente n’est pas garantie.
Comment calculer les économies d’énergie?
Évaluez l’efficacité énergétique en fonction des dépenses évitées.
Supposons des travaux de 12 000 $ après remises qui réduisent la facture annuelle de 1 200 $. Ces économies représentent 10 % du coût initial. La récupération simple prend 10 ans avant l’entretien, le financement, les variations des tarifs et la valeur de l’argent dans le temps.
Cet exemple est hypothétique. Il ne représente ni une économie typique ni un rendement garanti. Un rapport simple entre les économies et le coût n’équivaut pas au rendement annualisé d’un portefeuille. Il faut calculer les économies de chaque maison.
Le climat, la charge de chauffage, les appareils existants, les tarifs, le dimensionnement et la stratégie de commande influencent le résultat. Commencez par vos propres chiffres :
- Coûts actuels de chauffage et de climatisation
- Consommation estimée après les travaux
- Coût net après les remises confirmées
- Durée de vie prévue et coûts de remplacement
- Frais d’entretien
- Coûts de financement
Notre guide de rénovation énergétique présente l’ordre des travaux, leur portée et les vérifications de financement avant le choix des appareils.
Pourquoi inclure le solaire parmi vos options d’investissement?
Votre facture d’électricité revient chaque mois. Un système solaire adapté consacre une partie de votre argent à réduire ces factures futures, plutôt que de maintenir toute cette dépense pendant que vous investissez ailleurs.
L’électricité produite et consommée à domicile remplace des achats auprès du réseau. Lorsque le fournisseur autorise les exportations, les surplus donnent droit aux crédits prévus par le programme. Les frais fixes et les achats pendant les périodes de faible production comptent toujours. Le solaire n’élimine pas automatiquement la facture.
Les achats évités conservent une valeur au fil des années. Une hausse des tarifs augmente la valeur de chaque kilowattheure acheté que vous remplacez, sans garantie concernant les tarifs futurs ou les règles de crédit. Le solaire offre ainsi un moyen concret de gérer une partie de votre exposition aux coûts d’électricité.
Voici un exemple solaire hypothétique, sans constituer une soumission ni un résultat typique de Greenfoot :
- Coût installé net après toute aide confirmée : 20 000 $
- Économies estimées sur la facture la première année : 1 800 $
- Provision annuelle illustrative pour l’entretien et le remplacement futur de composants : 200 $
- Avantage de la première année après cette provision : 1 600 $, soit 8 % du coût initial
Avec un avantage annuel constant de 1 600 $, la récupération simple prendrait 12,5 ans. Ce chiffre ne représente pas un rendement composé de 8 %. Le financement, l’évolution de la production, les remplacements, les règles du fournisseur et le moment des flux monétaires influencent le résultat. Votre soumission et l’estimation de production doivent appuyer votre propre calcul.
Les deux démarches se complètent aussi. Si un système payé réduit vos dépenses d’électricité, placer les économies ajoute des cotisations régulières à votre portefeuille. Pour un système financé, vérifiez séparément les flux monétaires, dont les versements du prêt, avant de prévoir une somme à investir.
Pour une maison adaptée et un projet abordable, la réduction d’une dépense récurrente mérite une analyse sérieuse avant de placer toute votre somme disponible en Bourse. Commencez par une évaluation solaire propre à votre maison. Comparez l’état du toit, l’ombrage, la production annuelle, votre consommation, le coût net, les garanties et les règles du fournisseur. Notre guide du solaire résidentiel explique le fonctionnement du système.
| Comparaison | Solaire résidentiel sur une maison adaptée | Placement boursier |
|---|---|---|
| Principal avantage financier | Remplace des achats d’électricité et réduit une dépense récurrente du ménage. | Vise une croissance de la valeur du placement et, selon les titres, un revenu de dividendes. |
| Budget du ménage | Les économies libèrent de l’argent pour d’autres priorités ou des placements après les frais de fonctionnement et de financement. | Les dividendes ou la vente de titres procurent des liquidités. Une hausse du compte ne réduit pas directement votre facture d’électricité. |
| Exposition aux tarifs d’électricité | L’énergie solaire consommée à domicile remplace une partie des achats au tarif de détail. Les crédits pour surplus suivent les règles distinctes du fournisseur. | La maison continue d’acheter de l’électricité sans autre changement. Le rendement du portefeuille ne contrôle pas directement la facture. |
| Aide au départ | Les remises admissibles réduisent le coût lorsque des programmes existent et que le propriétaire, les appareils et l’installation respectent les critères. | Le CELI et le REER offrent des avantages fiscaux distincts selon les règles de cotisation et d’admissibilité. Il ne s’agit pas de remises sur une installation. |
| Facteurs de résultat | Ensoleillement, ombrage, conception, production, tarifs, état des appareils et financement. | Marchés, diversification, choix des placements, taux de change, frais, impôt et moment des opérations. |
| Accès à votre argent | L’argent finance une amélioration de la propriété. Une prime à la revente n’est pas garantie. | Les titres cotés se vendent généralement plus facilement, mais leur valeur fluctue et des pertes sont possibles. |
| Intérêt de combiner les deux | Un système adapté réduit une facture. Le placement des économies ajoute des cotisations régulières au portefeuille. | Le placement à long terme se poursuit avec l’argent non consacré au solaire et les économies versées au portefeuille. |
Références : Ressources naturelles Canada : énergie solaire (en anglais), BC Hydro : autoproduction (en anglais) et l’Agence de la consommation en matière financière du Canada : principes de base des placements. BC Hydro illustre un programme provincial, sans constituer une règle de crédit nationale. Le tableau compare le fonctionnement des options, sans garantir de rendement. Le calcul solaire de 20 000 $ présenté plus haut repose sur des hypothèses, non sur des chiffres fournis par ces sources.
Comment les remises changent-elles le calcul?
Un investisseur utilise normalement son argent pour acheter un placement. Un propriétaire admissible à une rénovation énergétique bénéficie parfois d’une aide gouvernementale ou de son fournisseur d’énergie.
En Colombie-Britannique, le Home Renovation Rebate Program de BC Hydro prévoit des remises pour certaines thermopompes, l’isolation, les fenêtres, les portes et les chauffe-eau à thermopompe. L’admissibilité dépend du logement, du chauffage existant, de l’entrepreneur, des appareils et des autres exigences. Programme présenté en anglais.
Voici un exemple simplifié :
- Coût des travaux : 15 000 $
- Remises approuvées : 5 000 $
- Coût net pour le propriétaire : 10 000 $
Si les travaux produisent les mêmes économies annuelles qu’un projet comparable de 15 000 $ sans aide, le propriétaire récupère une dépense personnelle moins élevée grâce à ses économies.
Consultez les programmes d’aide à l’isolation et les programmes de rénovation encore ouverts au Canada. Confirmez les règles officielles avant les travaux. Les montants, les critères et les programmes changent. Une remise non approuvée n’est pas de l’argent déjà reçu.
Quel est le coût des pertes de chaleur non corrigées?
Ne rien faire n’est pas toujours financièrement neutre.
Un entretoit mal isolé, un sous-sol peu isolé, des fuites d’air ou un chauffage inefficace vous obligent à acheter davantage d’énergie pour compenser.
Ressources naturelles Canada indique qu’environ les deux tiers de l’énergie résidentielle servent au chauffage et à la climatisation. Dans certaines situations, un sous-sol mal isolé représente jusqu’à 20 % des pertes de chaleur d’une maison. Source en anglais.
Comparez le coût des correctifs à celui de continuer à payer les pertes d’énergie tout en plaçant votre argent ailleurs. Chaque choix comporte des compromis.
Pour établir vos priorités, consultez notre guide des premières améliorations à la maison et notre article sur les fuites d’air et leur colmatage.
Quelle place accorder au confort?
Un portefeuille boursier ne rafraîchit pas votre chambre pendant une canicule, ne réchauffe pas votre sous-sol, ne réduit pas les courants d’air et ne remplace pas une vieille fournaise.
Les travaux offrent des avantages absents d’un simple calcul de rendement.
Les conseils ÉnerGuide de Ressources naturelles Canada présentent la baisse de consommation, la réduction des factures et l’amélioration du confort parmi les résultats possibles d’une rénovation énergétique. Source en anglais.
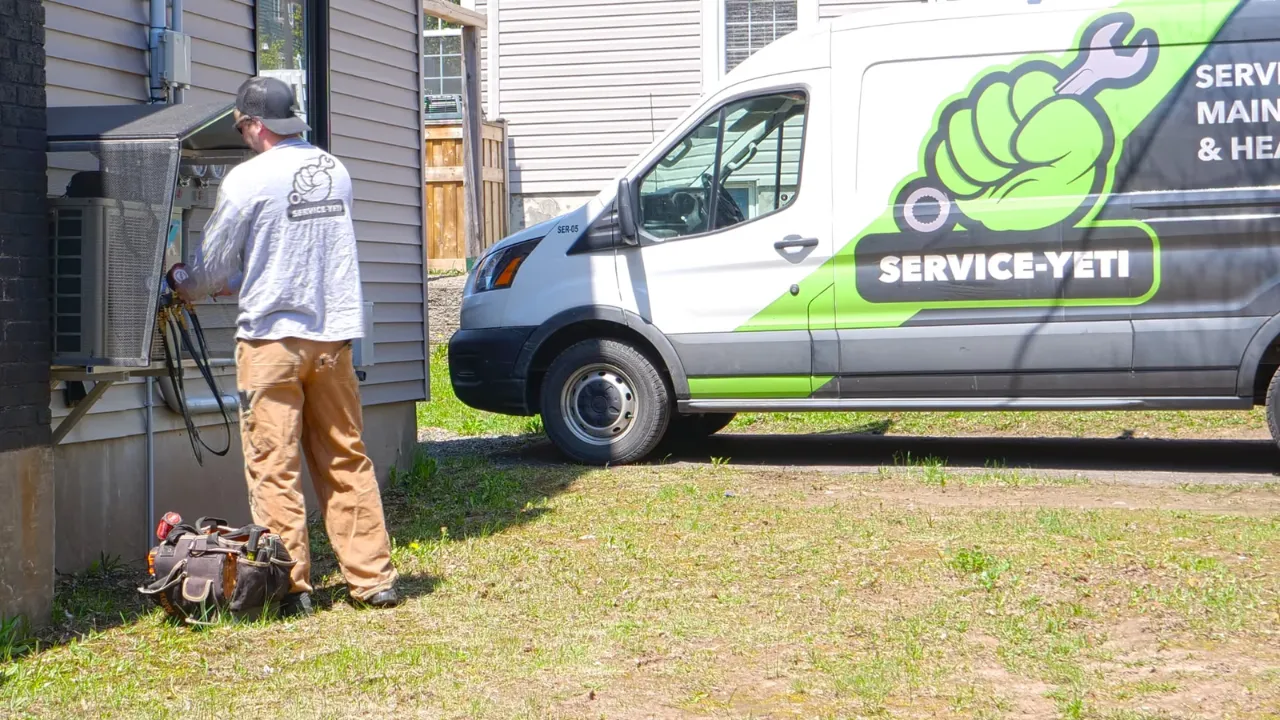
Certains avantages influencent votre budget. D’autres améliorent votre quotidien. Considérez les deux sans attribuer une valeur financière non démontrée au confort ou à la revente.
Quand un placement constitue-t-il le meilleur choix?
Plusieurs situations favorisent un placement financier :
- Vos appareils de chauffage et de climatisation sont déjà efficaces.
- Votre maison possède une isolation et une étanchéité à l’air efficaces.
- Les économies prévues sont faibles.
- Vous avez besoin d’accéder à votre argent.
- Vous disposez de droits inutilisés dans un CELI ou un REER et d’un long horizon de placement.
- Vous prévoyez déménager avant de récupérer le coût des travaux.
Un portefeuille diversifié offre un potentiel de croissance composée à long terme. Les appareils mécaniques finissent par s’user.
Ressources naturelles Canada estime la durée de vie habituelle d’une thermopompe à air à environ 15 à 20 ans. La durée réelle dépend des appareils, de l’installation, de l’entretien et des conditions d’utilisation.
Faut-il choisir une seule option?
Un propriétaire dispose aussi de la possibilité de réduire une dépense récurrente avec une partie de son argent et de placer le reste. Par exemple :
- Somme disponible : 20 000 $
- Travaux écoénergétiques nets après aides confirmées : 8 000 $
- Placement à long terme : 12 000 $
Si les travaux abaissent les dépenses mensuelles, les économies libèrent une somme à investir régulièrement. La croissance future dépend toujours des marchés, des frais, de l’impôt et de la régularité des cotisations.
Quels chiffres réunir pour votre maison?
Le projet le plus pertinent n’est pas nécessairement la rénovation la plus importante. Choisissez des améliorations appuyées par les chiffres de votre propriété.
- Coût annuel actuel du chauffage et de la climatisation
- Appareils ou éléments du bâtiment responsables de la plus grande consommation
- Consommation estimée après les travaux
- Coût net après remises confirmées
- Entretien, durée de vie et financement prévus
- Durée prévue de propriété
- Rendement et risque attendus d’un placement de la même somme
Pour les travaux admissibles de thermopompe et d’isolation, BC Hydro impose des exigences concernant les entrepreneurs, dont l’adhésion au Home Performance Contractor Network pour ces catégories. Vérifiez les règles du programme précis avant de signer. Exigences publiées en anglais.
Avant de placer tout votre argent ailleurs, vérifiez si votre maison offre une façon rentable de réduire une facture existante. Corriger les pertes de chaleur coûteuses et produire de l’énergie solaire sur un toit adapté affectent directement votre budget. Placez les économies si votre situation financière le permet.
Commencez par une portée de travaux adaptée et une estimation écrite. Consultez les solutions solaires résidentielles Greenfoot ou demandez une évaluation du chauffage, de l’isolation ou du solaire. Demandez la production ou les économies prévues, le coût installé complet et les hypothèses du calcul de récupération.
Cet article présente des renseignements généraux, sans constituer un conseil personnalisé en placement ou en fiscalité. Les exemples sont hypothétiques. Les économies, les remises, les rendements et les avantages à la revente ne sont pas garantis. Consultez un professionnel qualifié pour votre situation financière.
Questions sur les travaux et le rendement
Économiser 1 200 $ par an sur des travaux de 12 000 $ équivaut-il à gagner 10 % en Bourse?
Non. Dans cet exemple simplifié, les économies annuelles représentent 10 % du coût initial. Les travaux ne constituent pas un placement liquide. L’entretien, le financement, le remplacement des appareils, les tarifs d’énergie et le moment des économies influencent la comparaison.
Comment les remises influencent-elles la période de récupération?
Une remise approuvée réduit le coût net payé par le propriétaire. Par exemple, une remise de 5 000 $ sur des travaux de 15 000 $ laisse un coût net de 10 000 $. Confirmez l’admissibilité, le calendrier d’approbation ainsi que les exigences concernant l’entrepreneur et les appareils avant de vous engager.
Faut-il inclure les panneaux solaires dans la comparaison?
Oui. Un système solaire adapté réduit les achats d’électricité et libère de l’argent pour d’autres priorités ou des placements réguliers. Les panneaux produisent de l’énergie plutôt que de réduire les besoins du bâtiment. Comparez le coût net, les économies prévues, l’entretien, le financement, l’état du toit, l’ombrage et les règles du fournisseur. Les économies et les rendements ne sont pas garantis.
Quels renseignements faut-il réunir avant de choisir des travaux?
Rassemblez 12 mois de factures d’énergie, une évaluation de la maison, une soumission détaillée, la consommation prévue après les travaux, les aides confirmées, les frais d’entretien et de financement ainsi que la durée prévue de propriété. Comparez ces données à vos besoins de liquidités et à vos options de placement.